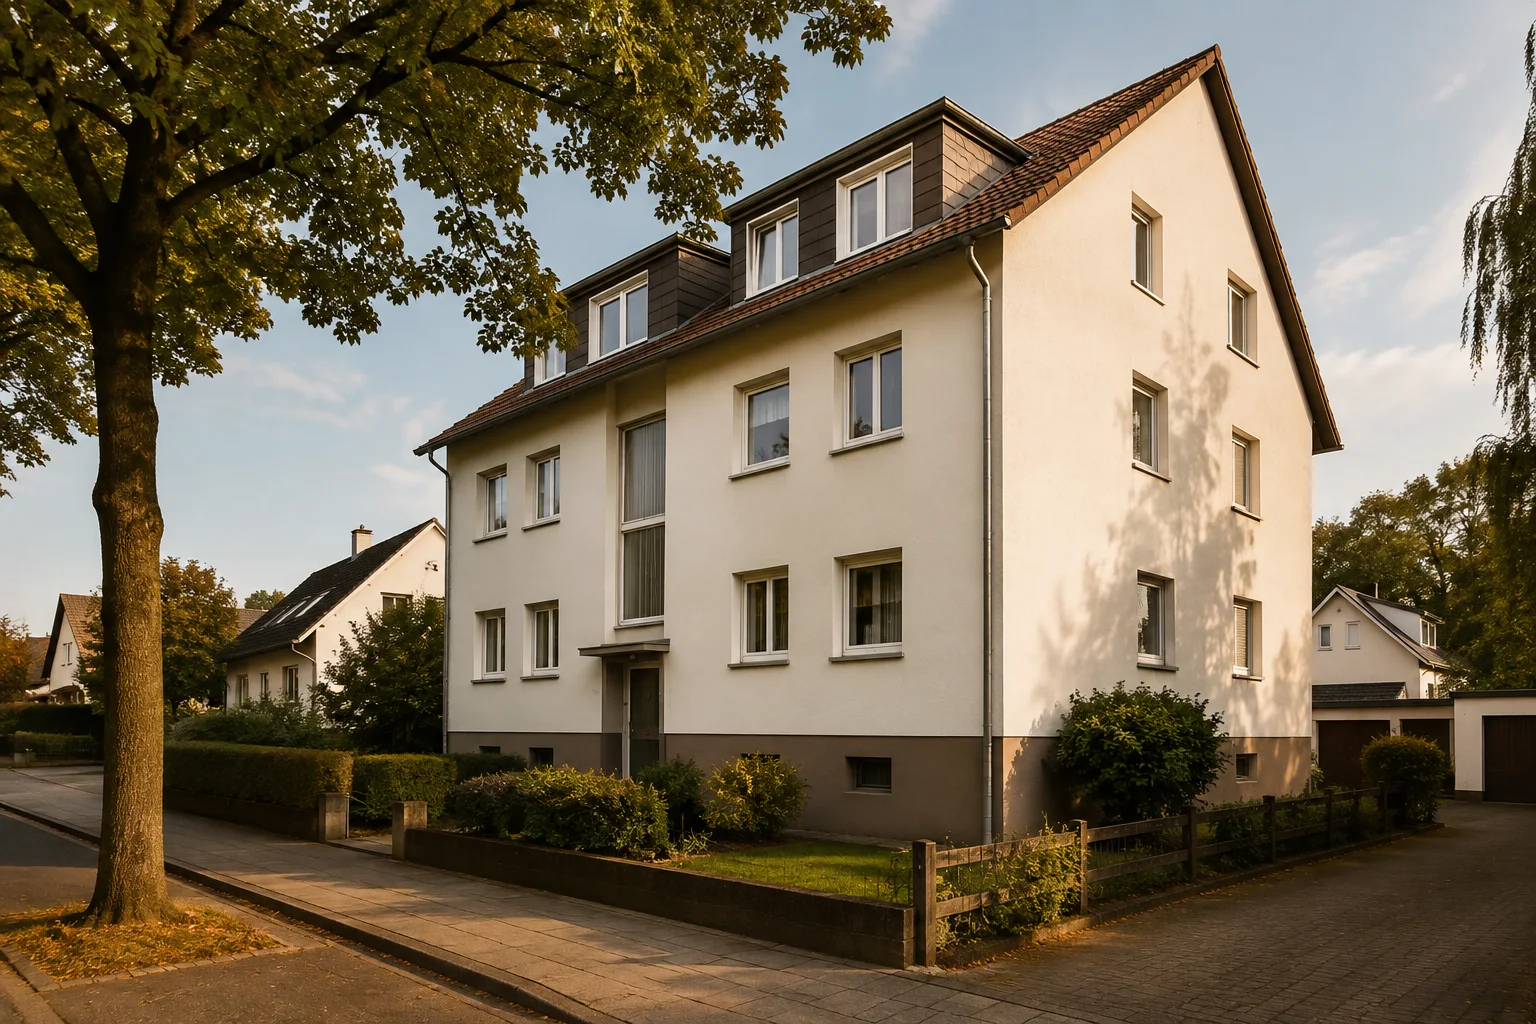
Einheitenbestand mit Bauakte und Nutzung abgleichen
Erstellen Sie eine Liste aller Wohnungen, Gewerbe- und Nebenflächen mit Lage, Fläche, Nutzung und Mietstatus. Vergleichen Sie diese Struktur mit Bauakte, Grundrissen und Genehmigungen. Laufende Miete beweist nicht, dass eine nachträglich geschaffene Einheit baurechtlich gesichert ist.
Prüfen Sie Keller, Dachgeschoss, Stellplätze und Außenflächen. Geteilte Leitungen oder Zähler, gemeinsame Zugänge und nicht eindeutig zugeordnete Räume beeinflussen Betrieb und mögliche Entwicklung. Diese Punkte gehören in Objekt- und nicht nur Mieterdaten.
Bei Wohnungsteilung oder vorhandenen Wohnungsgrundbüchern werden Teilungserklärung und Gemeinschaftsstruktur einbezogen. Ein Verkauf des gesamten Hauses folgt einer anderen rechtlichen und wirtschaftlichen Logik als einzelne Einheiten.
Prüfen Sie Stellplätze, Garagen, Werbeanlagen, Keller und Gemeinschaftsräume auf Vertrag, Nutzung und Genehmigung. Kleine Nebenmieten können in Summe relevant sein, dürfen aber nicht ohne zugeordnetes Recht als dauerhafter Ertrag fortgeschrieben werden.
Erfassen Sie auch Zählerstruktur und Versorgungsverträge je Einheit. Zwischenzähler, gemeinschaftliche Heizung oder Eigentümerstrom beeinflussen Abrechnung und technische Übergabe. Ein Käufer benötigt nicht nur Verbrauchssummen, sondern den Weg, wie sie entstehen.
Mieterträge auf einen einheitlichen Stichtag bringen
Erfassen Sie je Einheit vertragliche Nettokaltmiete, tatsächlichen Eingang, Vorauszahlungen, Kaution, Mietbeginn und letzte Änderung. Summen aus verschiedenen Monaten werden nicht vermischt. Leerstände und Rückstände erscheinen separat.
Ordnen Sie Staffel, Index, Mietminderung und besondere Vereinbarung aus dem jeweiligen Vertrag. Mögliche künftige Erhöhungen sind keine sichere Ist-Miete. Käufer benötigen den bestehenden Rechtsstand und können Entwicklung anschließend selbst prüfen.
Anonymisieren Sie die frühe Übersicht. Namen, Bankdaten und private Korrespondenz sind für die erste Ertragsprüfung nicht erforderlich. Vollständige Verträge folgen gestuft bei konkretem Prüfinteresse.
Erstellen Sie eine Mietänderungshistorie je Einheit. Sie zeigt, ob heutige Miete aus Vertragsregel, Modernisierung oder Vereinbarung stammt und welche Fristen zuletzt relevant waren. Käufer erhalten Tatsachen, keine pauschale Aussage über „Mietpotenzial“.
Prüfen Sie Kautionen einzeln: Höhe, Anlageform, Zinsen, Bürgschaft und mögliche Inanspruchnahme. Vertragszahl und tatsächlicher Bestand können abweichen. Die Übergabematrix zeigt, welche Sicherheit in welcher Form an den Erwerber weiterzugeben ist.
Bewirtschaftungskosten vollständig darstellen
Trennen Sie umlagefähige Betriebskosten, nicht umlagefähige Positionen, Verwaltung, Versicherungen und laufende Instandhaltung. Vergleichen Sie Abrechnungen mehrerer Perioden, damit Einmaleffekt und struktureller Aufwand erkennbar werden.
Dokumentieren Sie Wartungsverträge, Versorger, Hausmeister, Reinigung und technische Prüfungen. Kündigungsfristen und Eigentümerwechsel können für den Übergang relevant sein. Eine reine Mietübersicht bildet diesen Betriebsapparat nicht ab.
Erstellen Sie einen normalisierten Reinertragsblick, ohne steuerliche oder individuelle Finanzierung des Käufers einzurechnen. Die ImmoWertV liefert Bewertungsbegriffe; die konkrete Ableitung benötigt passende Marktdaten und Objektprüfung.
Vergleichen Sie Betriebskostenvorauszahlungen mit tatsächlichen Abrechnungsergebnissen. Dauerhafte hohe Nachzahlungen oder Guthaben können auf unpassende Vorauszahlungen hinweisen. Für den Ertrag zählen nicht nur Zahlungen, sondern auch funktionierende Abrechnungsprozesse und belegbare Umlageschlüssel.
Stellen Sie Versicherungsverlauf und größere Schadenfälle bereit. Regulierte Leitungs- oder Sturmschäden sind keine automatische negative Wertung, aber für Zustand und künftige Deckung relevant. Versicherungsdaten werden sachlich und ohne Garantie einer Vertragsfortführung geteilt.
Technische Risiken nach Zeithorizont staffeln
Ordnen Sie Dach, Fassade, Heizung, Leitungen, Elektro, Brandschutz und Entwässerung in akut, mittelfristig und langfristig. Belegen Sie Maßnahmen mit Rechnungen und Wartung. Wiederholte Kleinreparaturen können auf größeren Bedarf hinweisen.
Kostenvoranschläge erhalten Datum und genaue Leistung. Sie werden nicht als garantierte Käuferkosten dargestellt. Bei ungeklärtem Schaden ist ein technischer Befund wichtiger als mehrere pauschale Angebote.
Verbinden Sie Investition und Mieterbetrieb: Zugang, Bauzeit, mögliche Einschränkung und Umlagefragen können relevant sein. Die individuelle rechtliche und technische Umsetzung bleibt Fachaufgabe; der Verkaufsdatenraum zeigt den bekannten Stand.
Erfassen Sie Leerstandsursache und Wiedervermietungsaufwand je Einheit. Renovierung, Genehmigungsfrage, technischer Mangel oder bewusste Freihaltung haben unterschiedliche Folgen. Eine leer stehende Wohnung wird nicht automatisch mit einer theoretischen Marktmiete voll in den Ist-Ertrag gerechnet.
Mieterliste und Vertragsbestand prüffähig machen
Beginnen Sie mit einer Einheitentabelle: Lage im Gebäude, genehmigte und vermietete Nutzung, Fläche mit Quelle, Mietbeginn, Vertragsart, Sollmiete, tatsächliche Zahlung, Vorauszahlungen, Kaution und besondere Vereinbarungen. Personenbezogene Daten werden in frühen Prüfphasen minimiert; für die wirtschaftliche Erstprüfung genügen anonymisierte Einheiten.
Ordnen Sie Mietverträge, Nachträge, Erhöhungen, Übergaben und relevante Korrespondenz je Einheit. Mündliche Abreden, Mietminderungen, Rückstände, Leerstand oder laufende Auseinandersetzungen werden mit Status erfasst. Der Käufer übernimmt bestehende Mietverhältnisse grundsätzlich nach § 566 BGB und benötigt daher mehr als eine aktuelle Summenmiete.
Prüfen Sie, ob tatsächliche Einheiten und Bauunterlagen übereinstimmen. Ein ausgebautes Dachgeschoss, geteilte Wohnung oder gewerblich genutzte Fläche darf nicht allein wegen laufender Miete als genehmigte Nutzung gelten. Ertrag und baurechtlicher Bestand sind getrennte Prüfspuren.
Bilden Sie für den Ertragswert nachhaltige statt maximal denkbare Ansätze. Kurzfristige Sondereffekte, möblierte Zuschläge oder nicht gesicherte Nebenmieten werden kenntlich gemacht. Käufer sollen erkennen, welcher Teil des Ertrags vertraglich stabil und welcher prüfbedürftig ist.
Ertrag aus Ist-Daten statt Potenzialversprechen ableiten
Stellen Sie Soll- und Ist-Nettokaltmieten, Leerstände, Betriebskosten, nicht umlagefähige Kosten, Verwaltung und laufende Instandhaltung mindestens für nachvollziehbare Zeiträume zusammen. Ein Jahreswert aus einem guten Monat ist ungeeignet. Abweichungen werden je Einheit erklärt.
Mögliche Mietentwicklungen werden nicht als sicherer Ertrag verkauft. Vertrag, gesetzliche Grenzen, Zustand und lokaler Teilmarkt bestimmen, ob und wann Änderungen denkbar sind. Zeigen Sie heutigen Ertrag und getrennt davon prüfbare Entwicklungspunkte mit Kosten und Voraussetzungen.
Die ImmoWertV beschreibt unter anderem das Ertragswertverfahren und trennt Reinertrag, Bodenwert sowie objektspezifische Merkmale. Eine einfache Multiplikation der Jahresmiete ersetzt diese Systematik nicht. Für eine belastbare Bewertung werden marktübliche Daten und der konkrete Gebäudestand benötigt.
Ein Investitionsplan verbindet Maßnahme, Jahr, Kostengrundlage und mögliche Mietauswirkung, ohne Umlagefähigkeit zu versprechen. Technische Notwendigkeit und mietrechtliche Umsetzung sind getrennte Prüfungen. Das schafft realistischere Angebote als ein pauschaler „Sanierungsstau“.
Technische Substanz in einen Investitionsplan übersetzen
Erfassen Sie Dach, Fassade, Fenster, Leitungen, Heizung, Elektro, Brandschutz, Entwässerung und Außenanlagen mit Baujahr, Maßnahme, Wartung und bekanntem Problem. Wiederkehrende Reparaturen werden sichtbar, statt nur die letzte Rechnung zu zeigen. Käufer müssen kurz- und mittelfristigen Kapitalbedarf einschätzen können.
Trennen Sie akute Mängel, beschlossene oder beauftragte Arbeiten und langfristige Modernisierung. Kostenvoranschläge erhalten Datum und Umfang; Rücklagen der Eigentümerseite sind kein technischer Befund. Bei ungeklärten Schäden ist eine qualifizierte Untersuchung wertvoller als ein pauschaler Sicherheitsabschlag.
Für Hamm bleibt die Einordnung straßen- und objektbezogen. Ein Mehrfamilienhaus in einem Stadtbezirk ist nicht automatisch mit jeder dortigen Kapitalanlage vergleichbar. Einheitengröße, Mietstruktur, Zustand, Grundstück und Verwaltung prägen den Käuferkreis.
Planen Sie Käuferzugang zum Gebäude so, dass Mieteralltag und Datenschutz geschützt bleiben. Technik-, Dach- und Kellerrundgang können gebündelt erfolgen. Wohnungsbesichtigungen werden separat abgestimmt; ein Kapitalanlageverkauf rechtfertigt keine massenhafte Störung aller Haushalte.
Vor Exklusivität erhält der Käufer eine klare Frist für technische und wirtschaftliche Prüfung. Welche Einheiten besichtigt und welche Belege nachgereicht werden, steht im Prüfplan. Das schützt Mieter vor wiederholten Terminen und Verkäufer vor unbegrenzter Bindung ohne belastbaren Fortschritt.
Käuferprüfung und Übergang stufenweise organisieren
Die erste Datenraumstufe zeigt anonymisierte Miet- und Kostendaten, Objektunterlagen und Investitionsrahmen. Konkret prüfende Käufer erhalten nach Qualifizierung Verträge und Belege datensparsam. Notariat und Erwerber bekommen im Vollzug die notwendigen Personen-, Kautions- und Abrechnungsdaten. Zugriffe und Versionen werden protokolliert.
Vergleichen Sie Angebote nach Kaufpreis, Finanzierungsstatus, Datenraumvorbehalten, gewünschtem Übergang und Umgang mit offenen Maßnahmen. Ein hoher Preis unter umfassender Nachverhandlungsklausel kann schwächer sein als ein gut geprüfter Betrag. Legen Sie fest, wann Exklusivität für vertiefte Prüfung gewährt wird.
Die Mehrfamilienhaus-Anfrage bündelt Mietverhältnisse, Bewirtschaftung, Technik und Verkaufsziel. Sie ersetzt keine rechtliche, steuerliche oder sachverständige Prüfung. Sie schafft eine prüffähige Ausgangslage für den Käuferkreis, der Ertrag und Substanz gemeinsam beurteilt.
Beim Übergang werden Mieterinformation, Kaution, Abrechnung, Schlüssel, Verträge und technische Zugänge aufeinander abgestimmt. Der wirtschaftliche Stichtag erhält eine klare Saldenliste. So beginnt der neue Eigentümer nicht mit ungeklärten Zahlungen und konkurrierenden Vermieteranweisungen.
Erstellen Sie für die ersten Wochen nach Übergang einen Verantwortungsplan für Notfälle, Abrechnung und Mieterkommunikation. Alte Dienstleister wissen, ab wann Weisungen des Käufers gelten. Verkäufer behalten keine parallele Vermieterrolle, nur weil einzelne Jahresabrechnungen noch intern auszugleichen sind.
Sie möchten Ihr Mehrfamilienhaus verkaufen?
Kostenlose Einschätzung anfragen →
Ihre Anfrage geht an einen passenden Partnermakler, der sich persönlich bei Ihnen meldet.
Quellen und Grenzen
- Immobilienwertermittlungsverordnung (ImmoWertV) · Amtliche Regeln und Begriffe der Immobilienwertermittlung.
- Bürgerliches Gesetzbuch – § 566 Kauf bricht nicht Miete · Amtliche Grundregel zum Eintritt des Erwerbers in ein Wohnraummietverhältnis.
Dieser Beitrag bietet allgemeine Orientierung und ersetzt keine Rechts-, Steuer-, Energie- oder Einzelfallberatung.